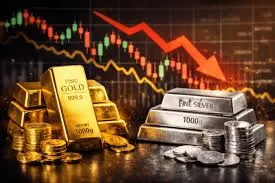
به گزارش خبرنگار بینالملل ایبنا، بازارهای جهانی کالا هفته جاری را با یک شوک تند آغاز کردند. ریزش بیش از ۳ درصدی طلا از کانالهای بالای ۴ هزار دلار و سقوط ۵ درصدی نقره به محدوده ۶۱ دلار، در نگاه نخست یک واکنش تکنیکال کلاسیک به جهش بازده اوراق قرضه ۱۰ ساله و ۳۰ ساله خزانهداری آمریکا به نظر میرسد. با این حال همانطور که سیانبیسی تحلیل میکند، در زیر پوست این نوسانات روزانه، جدال نظری و ساختاری بسیار عمیقتری در جریان است که آینده نظم مالی بینالمللی را نشانه رفته است.
توهم بازدهی واقعی در سایه بدهی ۴۰ تریلیون دلاری
بر اساس ارزیابی تحلیلی پایگاه تخصصی Sprott Insights، واکنش شدید معاملهگران به رویکرد انقباضی بانکهای مرکزی بر یک فرض شکننده استوار است؛ اینکه فدرال رزرو میتواند بدون متلاشی کردن ساختار بدهیهای دولتی، نرخهای بهره را در سطوح بالا حفظ کند. این در حالی است که با عبور بدهی ملی ایالات متحده از مرز ۴۰ تریلیون دلار، افزایش بازده اوراق قرضه بیش از آنکه نشانه قدرت اقتصادی باشد، بازتاب هراس بازار از ناپایداری مالی و بدهیهای سرسامآور واشنگتن است.
کارشناسان این موسسه تاکید میکنند که افزایش نرخ بهره دیگر نقش سنتی خود را برای مهار پایدار فلزات گرانبها ایفا نمیکند، بلکه به محرکی برای تضعیف ارزش پولهای فیات بدل شده است. در چنین شرایطی، طلا دیگر تنها یک دارایی بدون بهره نیست، بلکه به عنوان ابزاری استراتژیک برای پوشش ریسک فروپاشی تعهدات مالی دولتها و محافظت در برابر سرکوب مالی ناشی از انتشار بیپایان اوراق بدهی عمل میکند.
واگرایی آشکار معاملهگران کوتاهمدت و بانکهای مرکزی
شبکه خبری CBS در گزارش خود پیرامون اثرات تصمیمات فدرال رزرو بر فلزات گرانبها اشاره میکند که افزایش بازده اوراق قرضه کوتاهمدت باعث شده تا معاملهگران خرد و صندوقهای سرمایهگذاری پرریسک، داراییهای بدون بهره نظیر طلا و نقره و همچنین سهام شرکتهای معدنی وابسته را به حاشیه برانند. این رفتار هیجانی در معاملات والاستریت، ناشی از تمرکز مقطعی بر سیاستهای نرخ بهره و جذابیت ظاهری سود اوراق خزانه است.
این گزارش با استناد به رفتار بانکهای مرکزی جهان تصویری کاملا متضاد ترسیم میکند؛ جایی که سیاستگذاران پولی بینالمللی با خرید رکوردشکن ۲۸۹ تن طلا در یک سهماهه، راهبرد ذخیرهسازی بلندمدت را در پیش گرفتهاند. بانکهای مرکزی با فاصله گرفتن از محاسبات کوتاهمدت والاستریت، طلا را به عنوان «پول مستقل خارجی» و پوششی امن در برابر ریسکهای ژئوپلیتیک و سلاحسازی دلار انباشت میکنند.
نقره؛ تله نوسانگیری کوتاهمدت در برابر کسری ساختاری عرضه
پایگاه تحلیلی Investing در بررسی رفتار بازار نقره تبیین میکند که معاملات این فلز در حال حاضر به شدت تحت سلطه نوسانات بازار بدهی و اوراق قرضه قرار گرفته و از متغیرهای کلان کسری بودجه جدا افتاده است. این تمرکز افراطی معاملهگران بر بازار کاغذی و قراردادهای آتی اهرمی، موجب ریزشهای سریع و فراتر از طلای نقره شده و نمایی کاذب از افت تقاضا در این بخش ایجاد کرده است.
این در حالی است که بر اساس این تحلیل، نقره نقشی دوگانه به عنوان دارایی پولی و کالای استراتژیک صنعتی دارد و نادیده گرفتن تقاضای پرشتاب صنایع انرژی پاک، تراشهها و کمبود ساختاری در موجودی فیزیکی انبارها، یک خطای معاملاتی به شمار میرود. فشارهای نزولی فعلی تنها تسویههای موقت در بازارهای مشتقه هستند و به زودی با واقعیتهای بنیادی سمت مصرف و کسری فیزیکی عرضه خنثی خواهند شد.
بحران نرخهای بلندمدت و فرسایش اعتبار مالی دولتها
گزارش پایگاه Kitco News نشان میدهد که تثبیت بازده اوراق قرضه ۱۰ ساله و ۳۰ ساله خزانهداری آمریکا در سطوح بالای تاریخی، از شکلگیری ترسی جدید و ساختاری در دل نظام مالی خبر میدهد. سرمایهگذاران بینالمللی دیگر جهش بازده اوراق را نشانه رشد اقتصادی نمیدانند، بلکه برای جبران ریسک عدم توازن مالی و عدم اعتماد به توانایی بازپرداخت بدهیهای بلندمدت، حقبیمه بالاتری طلب میکنند.
به گزارش این منبع، رویارویی خاموش میان خزانهداری آمریکا که در پی مهار هزینههای سرسامآور بازپرداخت بدهی است و بانک مرکزی که قصد مهار تورم را دارد، بازیگران کلان را در یک بنبست پولی قرار داده است. با فرسایش اعتبار مالی دولتها، فشار ناشی از افزایش بازده اوراق نمیتواند برای مدت طولانی روند صعودی داراییهای سخت را مهار کند و فلزات گرانبها در نهایت به عنوان پناهگاه پایدار داراییها بازتعریف خواهند شد.
عقبنشینی سنگین قیمت طلا و نقره و افت ارزش سهام شرکتهای معدنی در مواجهه با جهش بازده اوراق قرضه، بیش از آنکه نشانهای از پایان تقاضای بنیادین برای فلزات گرانبها باشد، نمایانگر یک خطای مقطعی در وزندهی به ریسکهای پولی است. والاستریت در حال حاضر چشم خود را بر بحران غیرقابل مهار بدهیهای حاکمیتی و کاهش قدرت خرید ارزهای کاغذی بسته و به سراب بازدهی اسمی دل خوش کرده است.
با این وجود، شتاب بانکهای مرکزی در جمعآوری طلا و واقعیتهای عینی ناترازی عرضه و تقاضا نشان میدهد که این افتهای مقطعی، صرفاً بازآرایی مواضع معاملاتی در مسیری است که به نفع داراییهای سخت و بازگشت به ارزشهای ذاتی رقم خواهد خورد.